
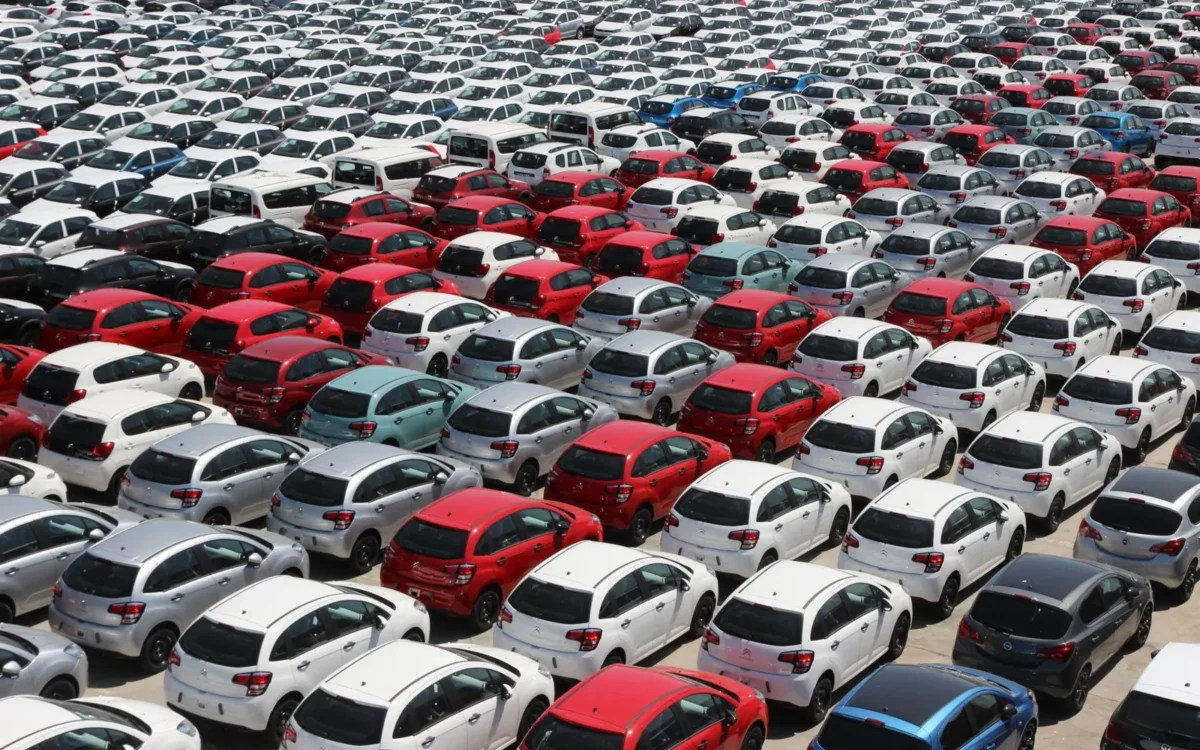
ANAF a lansat o verificare națională a firmelor care vând sau intermediază autoturisme second-hand. În prima etapă a „Acțiunii ATOM”, Direcția Generală Antifraudă Fiscală a selectat 35 de entități la care a identificat un stoc de mașini evaluat la peste 38 de milioane de euro. Anunțul din 1 octombrie privește declanșarea controalelor, nu rezultatul lor: ANAF nu a comunicat încă prejudicii, obligații fiscale suplimentare ori sancțiuni pentru companiile selectate.
Ce compară inspectorii în parcurile auto
Punctul de plecare este concordanța dintre autoturismele aflate fizic în stoc și evidențele contabile ale comerciantului. Pentru fiecare vehicul verificat, inspectorii pot urmări actele de achiziție, transferurile ulterioare, documentele de vânzare și încasarea. Scopul declarat este să stabilească dacă activitatea reală a firmei este reflectată integral în documentele fiscale și financiar-contabile, potrivit comunicatului DGAF.
Verificarea stocului contează separat de controlul facturilor. O firmă poate avea în parcul auto vehicule a căror intrare sau ieșire nu se regăsește corespunzător în evidențe, iar situația inversă poate indica diferențe între stocul scriptic și cel faptic. DGAF a inclus explicit aceste neconcordanțe printre riscurile urmărite. Selectarea pentru control nu echivalează însă cu constatarea unei încălcări a legii; fiecare situație trebuie documentată în cadrul verificării.
ANAF urmărește și proveniența mașinilor. În cazul achizițiilor din alte state ale Uniunii Europene, inspectorii vor compara traseul comercial al vehiculului cu modul în care operațiunea a fost declarată fiscal. Sunt avute în vedere atât valoarea înscrisă în documentele de cumpărare, cât și relația dintre vânzător, intermediari și comerciantul care oferă mașina clientului final.
Regimul TVA și prețul declarat
O parte distinctă a acțiunii privește aplicarea regimului special de TVA pentru bunurile second-hand. ANAF verifică dacă operatorul economic a folosit acest regim în condițiile prevăzute de lege și dacă documentele justifică tratamentul fiscal ales. Regimul special și modul în care este calculată marja comercială sunt elemente diferite de simpla existență a unei facturi; inspectorii vor analiza întregul circuit al tranzacției.
Printre riscurile enumerate de DGAF se află aplicarea greșită a regimului special de TVA, reducerea nejustificată a marjei și declararea incorectă a achizițiilor intracomunitare. Autoritatea va compara și prețurile la care sunt oferite mașinile cu valorile din documentele fiscale. O diferență poate avea explicații comerciale, dar, în cadrul controlului, trebuie verificat dacă prețul real al vânzării și venitul obținut au fost înregistrate corect.
Inspectorii vor urmări fiscalizarea integrală a vânzărilor. În comunicat sunt menționate explicit nedeclararea unei părți din venituri, vânzările nefiscalizate și diminuarea valorii declarate a autoturismelor. Controlul poate privi astfel atât actele de intrare în stoc, cât și documentele emise la ieșirea mașinii și înregistrarea sumelor încasate. Această succesiune de documente permite compararea tranzacției declarate cu traseul economic efectiv.
Cum au fost selectate cele 35 de firme
Prima listă de entități a rezultat dintr-o analiză de risc făcută de DGAF pe baza informațiilor fiscale și operative disponibile. ANAF spune că a comparat, între altele, numărul mașinilor oferite spre vânzare cu activitatea declarată a firmelor. A analizat volumul achizițiilor intracomunitare, regimul TVA utilizat și eventualele diferențe dintre prețurile publice și datele fiscale deținute de instituție.
Au fost luate în calcul și diferențele privind stocurile și fluxurile comerciale. În comerțul auto, același vehicul poate apărea succesiv în ofertele unui intermediar, în documentele unui importator și în evidența unui dealer. DGAF urmărește dacă forma juridică a intermedierii reflectă operațiunea economică reală. Nu a publicat numele firmelor selectate, numărul de autoturisme din fiecare parc auto sau distribuția lor pe județe.
Valoarea de peste 38 de milioane de euro reprezintă estimarea stocului identificat la cele 35 de entități, nu o sumă pretinsă de ANAF la buget. De asemenea, numărul firmelor anunțate privește doar prima etapă a acțiunii. Comunicatul nu fixează un calendar al controalelor ulterioare și nu prezintă rezultate financiare ale verificărilor deja începute.
ANAF a mai verificat tranzacții auto intracomunitare înaintea acestei acțiuni. Într-un bilanț publicat la 31 iulie 2025, instituția a arătat că a identificat 470 de firme care cumpăraseră 542 de autoturisme de lux din alte state membre, în valoare cumulată de peste 48,6 milioane de euro. Dintre societățile controlate atunci, 286 încălcaseră regulile privind limitarea deducerii TVA, potrivit ANAF. Inspectorii stabiliseră obligații suplimentare de peste 12,5 milioane de lei și aplicaseră amenzi de aproape 720.000 de lei pentru alte nereguli. Aceste rezultate aparțin acțiunii din 2025 și nu trebuie atribuite celor 35 de entități din noua verificare.
Noua operațiune are un obiect mai larg decât deducerea TVA la cumpărarea mașinilor de lux. Ea urmărește comerțul și intermedierea de autoturisme second-hand, inclusiv stocurile, veniturile din revânzare și folosirea regimului TVA aferent bunurilor de ocazie. De aceea, cifra de 38 de milioane de euro descrie valoarea mașinilor din stocul analizat, fără să poată fi comparată direct cu valoarea achizițiilor din bilanțul ANAF pe 2025.
Ce se întâmplă după verificări
DGAF a anunțat că eventualele încălcări ale legislației fiscale vor fi documentate individual. Măsurile vor depinde de natura și gravitatea faptelor constatate în fiecare caz. Autoritatea nu a indicat o sancțiune uniformă pentru operatorii verificați și nu a stabilit prin anunț că toate cele 35 de firme ar avea nereguli.
Rezultatele vor fi centralizate la nivelul direcției antifraudă. ANAF spune că va comunica ulterior informațiile care pot fi făcute publice, cu respectarea secretului fiscal. Până la acel moment, singurele cifre oficiale ale acestei etape rămân cele 35 de entități selectate și valoarea estimată a stocului lor de autoturisme.